

فارکس ٹریڈنگ
Exness انڈیا: ٹریڈنگ رسائی اور رگولٹری حیثیت
موجودہ حیثیت، رگولٹری فریم ورک، اور ہندوستانی ٹریڈرز کے لیے عملی اختیارات

سینئر فارکس ٹریڈر اور مارکیٹ آنالسٹ
ڈینیل چین 15 سال سے زیادہ کے تجربے والے ماہر فارکس ٹریڈر اور مالی مارکیٹ آنالسٹ ہیں۔ وہ ٹیکنیکل آنالیس، خطرے کے انتظام، اور عملی ٹریڈنگ حکمت عملیوں کو تیار کرنے میں ماہر ہیں تاکہ ٹریڈرز مطلع فیصلے لے سکیں۔
عالمی فارکس مارکیٹ تک رسائی تلاش کرنے والے ہندوستانی ٹریڈرز اکثر اپنی تحقیق کے دوران Exness سے دوچار ہوتے ہیں۔ بروکر نے کئی مانیتہ اتھارٹیز کی رگولیشن کے ساتھ، جیسے قبرص میں CySEC، برطانیہ میں FCA، اور جنوبی افریقہ میں FSCA، ایک نمایاں بین الاقوامی موجودگی قائم کی ہے۔ ان کے پلیٹ فارم معمول کے طور پر کام کرتے ہیں، ان کی قیمت لگان شفاف ہے، اور ان کی وڈراول پراسیسز विज्ञापن کے مطابق کام کرتی ہیں۔ ہندوستانی رہائشیوں کے لیے صورتحال کئی دیگر ممالک کے ٹریڈرز کے تجربے سے نمایاں طور پر مختلف ہے۔
موضوع
- 1. ہندوستان میں Exness کی موجودہ رگولٹری حیثیت
- 2. Exness ہندوستان میں کیوں دستیاب نہیں ہے
- 3. RBI اور SEBI رگولٹری فریم ورک
- 4. ہندوستانی ٹریڈرز کے لیے قانونی متبادل اختیارات
- 5. Exness پلیٹ فارم کی خصوصیات اور ٹریڈنگ شرائط
- 6. اکاؤنٹ کی قسمیں اور کم از کم ڈپازٹ کی ضروریات
- 7. ڈپازٹ اور وڈراول کے پہلو
- 8. موبائل ٹریڈنگ ایپ کی دستیابی
- 9. ہندوستانی ٹریڈرز کے لیے خطرے کے پہلو
- 10. Exness انڈیا کی حیثیت کے بارے میں عام سوالات
- 11. Exness انڈیا رسائی کا حتمی جائزہ
بنیادی مسئلہ تکنیکی نہیں ہے۔ Exness ایک جائز بین الاقوامی بروکر کے طور پر کام کرتا ہے جو کئی مانیتہ اتھارٹیز کی رگولیشن کرتا ہے، جن میں قبرص میں CySEC، برطانیہ میں FCA، اور جنوبی افریقہ میں FSCA شامل ہیں۔ ان کے پلیٹ فارم معمول کے طور پر کام کرتے ہیں، ان کی قیمت لگان شفاف ہے، اور ان کی وڈراول پراسیسز विज्ञापن کے مطابق کام کرتی ہیں۔ ہندوستانی صارفین کے لیے رکاوٹ رگولٹری ہے، آپریشنل نہیں۔
ہندوستان ریزर्व بینک آف انڈیا (RBI) اور سیکیورٹیز اینڈ ایکسچینج بورڈ آف انڈیا (SEBI) کے ذریعے سخت کپیٹل کنٹرولز برقرار رکھتا ہے۔ یہ رگولیٹرز فارکس ٹریڈنگ کی اجازت دیتے ہیں صرف اتھارائزڈ ڈیلرز اور مانیتہ ایکسچینجز کے ذریعے۔ یہ فریم ورک انڈین ایکسچینجز جیسے NSE اور BSE پر کرنسی ڈیریویووز ٹریڈنگ کی اجازت دیتا ہے، لیکن غیر رگولٹڈ بین الاقوامی بروکرز کے ذریعے بیرونی فارکس مارکیٹ میں براہ راست حصہ لینے پر پابندی لگانا ہے۔
یہ مضمون ہندوستانی رہائشیوں کے لیے Exness کی موجودہ حیثیت کا جائزہ لیتا ہے، پابندیوں کے پیچھے رگولٹری وجوہات کی وضاحت کرتا ہے، اس کی रूप ریکھا کھینچتا ہے کہ ہندوستانی ٹریڈرز قانونی طور پر کیا رسائی حاصل کر سکتے ہیں، اور ان تمام لوگوں کے لیے عملی سیاق و سباق فراہم کرتا ہے جو اپنے اختیارات کا جائزہ لے رہے ہیں۔
ہندوستان میں Exness کی موجودہ رگولٹری حیثیت
Exness کے پاس SEBI کا لائسنس نہیں ہے اور نہ ہی یہ RBI کے ساتھ اتھارائزڈ ڈیلر کے طور پر رجسٹرڈ ہے۔ بروکر نے ہندوستان میں کوئی مقامی انٹیٹی قائم نہیں کی جو اسے ہندوستانی رہائشیوں کو براہ راست طلب کرنے کی اجازت دے سکے۔ اس کا مطلب ہے کہ Exness قانونی طور پر ہندوستان میں جسمانی طور پر موجود افراد کو اشتہار نہیں دے سکتا، آن بورڈنگ نہیں کر سکتا، یا ٹریڈنگ سروسز فراہم نہیں کر سکتا۔
عملی نتیجہ صاف ہے۔ ہندوستانی IP ایڈریس جو Exness ویب سائٹ یا ٹریڈنگ پلیٹ فارم تک رسائی کی کوشش کرتے ہیں، عام طور پر بلاکس کا سامنا کرتے ہیں۔ موبائل ایپلی کیشنز انڈین گوگل پلی اسٹور یا ایپل ایپ اسٹور پر دستیاب نہیں ہیں۔ پیمنٹ گیٹوے جو انڈین روپے میں ٹرانزیکشنز پراسیس کرتے ہیں مقامی بینکنگ چینلز کے ذریعے، Exness سسٹمز کے ساتھ انٹیگریٹڈ نہیں ہیں۔
کچھ ٹریڈرز VPN، بین الاقوامی ادائیگی کے طریقے، یا آف شور انٹیٹیز کا استعمال کر کے ورک آراؤنڈز کی کوشش کرتے ہیں۔ یہ طریقے نمایاں خطرات کے حامل ہیں۔ غیر سرکاری چینلز کے ذریعے جمع کردہ فنڈز کو رگولٹری حفاظت حاصل نہیں ہوتی۔ تنازعات کو ہندوستانی قانونی میکانزمز کے ذریعے حل نہیں کیا جا سکتا۔ ٹیکس کامپلیئنس پیچیدہ اور محتمل طور پر ہندوستانی ٹیکس قانون کے خلاف ہو جاتی ہے۔
RBI کی لبرلائزڈ ریمٹنس اسکیم (LRS) ہندوستانی رہائشیوں کو فی مالی سال $250,000 تک ریٹ کرنے کی اجازت دیتی ہے اجازت شدہ کرنٹ اور کپیٹل اکاؤنٹ ٹرانزیکشنز کے لیے۔ تاہم، آف شور بروکرز کے ساتھ فارکس ٹریڈنگ LRS کے تحت اجازت شدہ مقاصد میں شامل نہیں ہے۔ اس اسکیم میں صریح طور پر مارجن ٹریڈنگ اور スペکولیٹیو فارکس سرگرمیاں مستثنی ہیں۔
Exness ہندوستان میں کیوں دستیاب نہیں ہے
پابندی ہندوستان کے وسیع رویے سے نکلتی ہے کپیٹل اکاؤنٹ کنورٹیبلٹی کی طرف۔ ملک ایک مینیجڈ فلو ایکسچینج ریٹ رجیم برقرار رکھتا ہے اور کپیٹل کنٹرولز کا استعمال کرتا ہے کرنسی استیبلٹی کو مینیج کرنے، کپیٹل فلیٹ کو روکنے، اور مانیٹری پالیسی اتونومی برقرار رکھنے کے لیے۔ غیر محدود رسائی کی اجازت دینا ہائی لیوریج آف شور فارکس بروکرز تک اس مقاصد کو کمزور کرے گا۔
SEBI کا رگولٹری فریم ورک کرنسی ڈیریویووز پر ایکسچینج ٹریڈڈ پرाडکٹس پر فوکس کرتا ہے جس میں متعین لوٹ سائز، پوزیشن لیمٹس، اور سینٹرلائزڈ کلئرنگ شامل ہے۔ یہ پرाडکٹس مانیتہ اسٹاک ایکسچینجز پر ٹریڈ ہوتے ہیں شفاف پرائس ڈسکوری کے ساتھ۔ رگولیٹر اوور-ذا-کاؤنٹر فارکس مارکیٹس کو غیر شفاف، کاؤنٹر پارٹی رسک کے حساس، اور ریٹیل پارٹیسپنٹس کے لیے بغیر نمایاں حفاظت کے نامناسب سمجھتا ہے۔
Exness اور مماثل بین الاقوامی بروکرز عام طور پر لیوریج 1:2000 تک پیش کرتے ہیں کچھ اکاؤنٹ کی قسموں پر۔ انڈین رگولیشنز ایکسچینج ٹریڈڈ کرنسی ڈیریویووز پر لیوریج کو بہت کم سطح پر کیپ کرتے ہیں۔ یہ تفاوت بنیادی طور پر مختلف رسک فلاسفی کو ظاہر کرتا ہے۔ انڈین رگولیٹرز انویسٹر پرוטیکشن کو مارکیٹ رسائی پر ترجیح دیتے ہیں۔
ایک کंजیومر پروتیکشن ڈایمنشن بھی ہے۔ کئی ہندوستانی ٹریڈرز نے غیر رگولٹڈ آف شور انٹیٹیز کے ہاتھوں فنڈز کھوئے ہیں جو گم ہو گئیں، قیمتیں منیپیولیٹ کیں، یا وڈراولز سے انکار کر دیا۔ رگولٹری پابندیوں کا مقصد ایسی نتائج کو روکنا ہے ٹریڈنگ سرگرمیوں کو نگرانی شدہ مقامی وی뉴ز کی طرف موڑ کر۔
RBI اور SEBI رگولٹری فریم ورک
ریزर्व بینک آف انڈیا اپنی اتھارٹی حاصل کرتا ہے فارین ایکسچینج مینیجمنٹ ایکٹ (FEMA)، 1999 سے۔ FEMA نے پہلے FERA کو ایک زیادہ لبرل فریم ورک سے ریپلیس کیا لیکن کپیٹل اکاؤنٹ ٹرانزیکشنز پر سخت کنٹرولز برقرار رکھے۔ FEMA کی سیکشن 5 کرنٹ اکاؤنٹ ٹرانزیکشنز کو آزادانہ اجازت دیتی ہے لیکن کپیٹل اکاؤنٹ ٹرانزیکشنز کے لیے RBI اتھارائزیشن کی ضرورت ہوتی ہے۔
SEBI، جو SEBI ایکٹ، 1992 کے تحت قائم ہوا، سیکیورٹیز مارکیٹس کو رگولٹ کرتا ہے بشمول کرنسی ڈیریویووز۔ رگولیٹر نے کرنسی فیوچرز اور آپشنز کو منظور کیا ہے USD/INR، EUR/INR، GBP/INR، اور JPY/INR جوڑوں پر۔ کرس کرنسی جوڑے جیسے EUR/USD یا GBP/JPY انڈین ایکسچینجز پر دستیاب نہیں ہیں۔
رگولٹری پریمیٹر صاف ہے۔ ہندوستانی رہائشی کرنسی ڈیریویووز ٹریڈ کر سکتے ہیں SEBI رجسٹرڈ بروکرز کے ذریعے NSE، BSE، یا MSEI پر۔ وہ قانونی طور پر ٹریڈنگ اکاؤنٹس نہیں کھول سکتے آف شور انٹیٹیز کے ساتھ スペکولیٹیو فارکس ٹریڈنگ کے لیے۔ یہ فرق اہم ہے کیونکہ کچھ بروکرز اپنے آپ کو "ہندوستان میں دستیاب" مارکیٹ کرتے ہیں ایفلی ایٹ نیٹ ورکس یا انٹروڈوسنگ بروکرز کے ذریعے جو گری ایریاز میں آپریٹ کرتے ہیں۔
انفورسمینٹ ایکشنز نے بروکرز اور پیمنٹ پراسیسرز دونوں کو نشانہ بنایا ہے۔ RBI نے بینکس اور پیمنٹ گیٹوےز کو ہدایت دی ہے کہ غیر اتھارائزڈ فارکس ٹریڈنگ پلیٹ فارم سے متعلق ٹرانزیکشنز کو بلاک کریں۔ SEBI نے انویسٹر الرٹس جاری کیے ہیں مخصوص انٹیٹیز کو نامزد کرتے ہوئے۔ یہ اقدامات عملی رسائی کو مزید مشکل بناتے ہیں حتیٰ پر عزم والے افراد کے لیے بھی۔
تمام کالمز دیکھنے کے لیے آڑے اسکرول کریں
| سرگرمی | حیثیت | رگولٹری اساس |
|---|---|---|
| NSE/BSE پر کرنسی فیوچرز | اجازت شدہ | SEBI سرکلر |
| NSE/BSE پر کرنسی آپشنز | اجازت شدہ | SEBI سرکلر |
| آف شور بروکرز کے ساتھ OTC فارکس | ممنوعہ | FEMA / RBI ماسٹر ہدایات |
| فارکس جوڑوں پر CFD ٹریڈنگ | ممنوعہ | SEBI / FEMA |
| فارکس مارجن ٹریڈنگ کے لیے ریٹنس | LRS کے تحت اجازت نہیں | RBI LRS گائیڈ لائنز |
ہندوستانی ٹریڈرز کے لیے قانونی متبادل اختیارات
فارکس ایکسپوزر تلاش کرنے والے ہندوستانی ٹریڈرز کے پاس کئی رگولٹڈ راستے ہیں۔ سب سے براہ راست ہے کرنسی ڈیریویووز ٹریڈنگ انڈین ایکسچینجز پر۔ NSE فیوچرز اور آپشنز پیش کرتا ہے چار INR جوڑوں پر جس میں لوٹ سائز 1,000 یونٹس ہے USD/INR کے لیے اور 1,000 یونٹس دوسرے جوڑوں کے لیے۔ مارجن ضروریات عام طور پر 2% سے 5% تک ہوتی ہیں جوڑے اور وولاٹلٹی پر منحصر کرتے ہوئے۔
یہ پرाडکٹس اصلی کرنسی ایکسپوزر فراہم کرتے ہیں رگولٹری نگرانی، سینٹرلائزڈ کلئرنگ، اور شفاف قیمت لگان کے ساتھ۔ قید جوڑوں کے انتخاب تک محدود ہے۔ ٹریڈرز جو مेजر کرس جوڑے جیسے EUR/USD یا کماڈٹی کرنسیز میں ایکسپوزر چاہتے ہیں، انہیں سینتھیک پوزیشنز استعمال کرنی پڑتی ہیں یا دوسری جگہ دیکھنا پڑتا ہے۔
کچھ انڈین بروکرز بین الاقوامی مارکیٹ رسائی پیش کرتے ہیں GIFT سٹی (گجرات انٹرنیشنل فنانس ٹیک-سٹی) فریم ورک کے ذریعے۔ یہ خاص اقتصادی زون الگ رگولٹری رجیم (IFSCA) کے تحت آپریٹ کرتا ہے جو کچھ آف شور اسٹائل پرाडکٹس کی اجازت دیتا ہے۔ تاہم، رسائی عام طور پر اعلی نیٹ ورت تھریش ہولڈز کی مطالبہ کرتی ہے اور پرाडکٹ رینج محدود رہتی ہے عالمی بروکرز کے موازنے میں۔
ایک اور راستہ شامل ہے بین الاقوامی میوچوئل فنڈز یا ETFs میں سرمایہ کاری جو کرنسی ایکسپوزر فراہم کرتے ہیں براہ راست طور پر۔ یہ پرाडکٹس LRS کے ذریعے دستیاب ہیں $250,000 سالانہ حد کے اندر اور SEBI کی فارین انویسٹمنٹ گائیڈ لائنز کے مطابق کام کرتے ہیں۔ یہ انویسٹرز کو زیادہ سوٹ کرتے ہیں ایکٹیو ٹریڈرز کے موازنے میں۔
انڈیا میں ایکسچینج ٹریڈڈ کرنسی ڈیریویووز مارکیٹ 2008 میں لانچ ہونے کے بعد سے نمایاں طور پر بڑھی ہے۔ روزانہ والیومز اب باقاعدہ $10 بلین سے زیادہ ہو گئیں ہیں تمام جوڑوں پر، جو رگولٹڈ فارکس پرाडکٹس کے لیے حقیقی مطالبے کی نشاندہی کرتی ہیں۔
Exness پلیٹ فارم کی خصوصیات اور ٹریڈنگ شرائط
سیاق و سباق کے لیے، Exness عالمی سطح پر کئی اکاؤنٹ کی قسمیں پیش کرتا ہے۔ اسٹینڈرڈ اور اسٹینڈرڈ سینٹ اکاؤنٹس سپریڈ-ونلی ماڈل پر آپریٹ کرتے ہیں بغیر کمیشن کے۔ راو سپریڈ اور زیرو اکاؤنٹس کمیشن 차지 کرتے ہیں فی لوٹ لیکن ٹائٹر سپریڈز پیش کرتے ہیں۔ پرو اکاؤنٹس ہائی-والیوم ٹریڈرز کو ٹارگیت کرتے ہیں مخصوص شرائط کے ساتھ۔ بروکر میٹا ٹریڈر 4، میٹا ٹریڈر 5، اور ایک مالکیت ویب ٹرمینل کو سپورٹ کرتا ہے۔
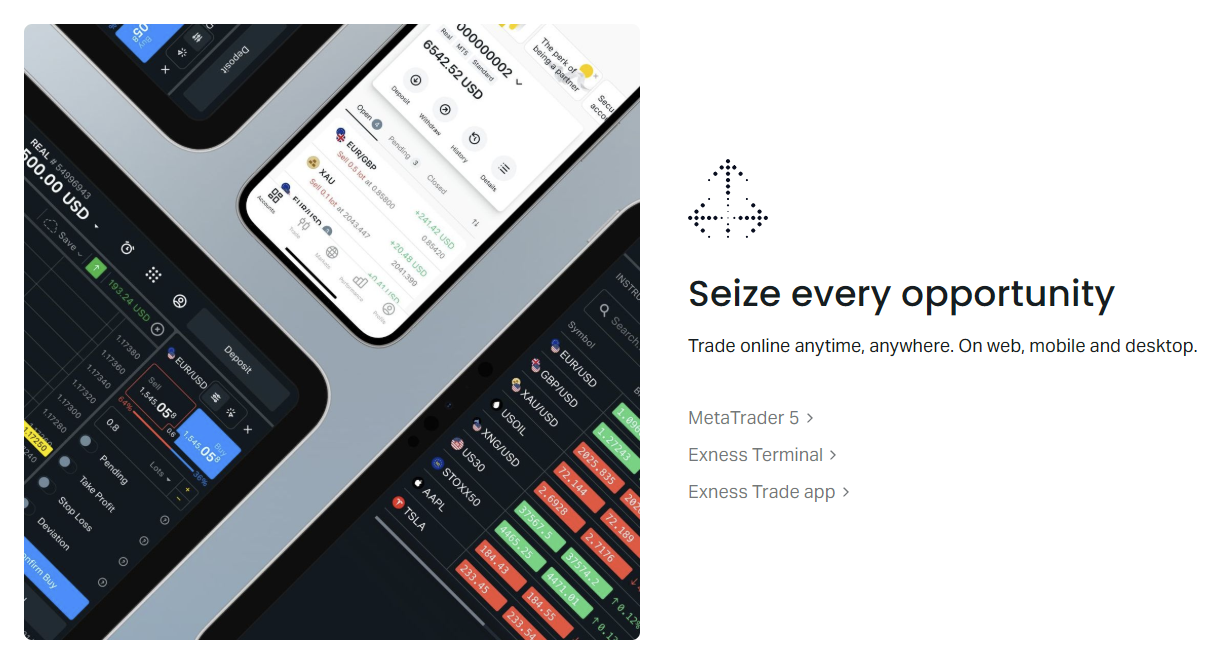
ایگزیکیوشن کوالٹی ایک اکثر حوالہ دی گئی مضبوطی ہے۔ Exness ایگزیکیوشن اسٹٹسٹکس شائع کرتا ہے بشمول سلپیج ڈیٹا، ریکوٹ ریٹس، اور آرڈر فل سپیڈز۔ بروکر ایک ہائیبرڈ ماڈل استعمال کرتا ہے جو مارکیٹ میکنگ کو چھوٹے آرڈرز کے لیے کومبائن کرتا ہے سٹریٹ تھرو پراسیسنگ کے ساتھ بڑے والیومز کے لیے۔ یہ رویہ بڑے بروکرز میں عام ہے لیکن پیور ایجنسی ماڈل سے مختلف ہے جو کچھ ٹریڈرز پسند کرتے ہیں۔
ٹریڈنگ انسترومینٹس کی رینج 200 سے زیادہ مارکیٹس تک ہے بشمول فارکس جوڑے، میٹلز، انرجیز، انڈیکسز، اسٹاکس، اور کرپٹو کرنسیز۔ مेजر جوڑے جیسے EUR/USD پر سپریڈز 0.0 پپس سے شرو ہو سکتے ہیں راو سپریڈ اکاؤنٹس پر $3.50 فی سائیڈ کمیشن فی لوٹ کے ساتھ۔ اسٹینڈرڈ اکاؤنٹس عام طور پر 0.7-1.0 پپس کے اردگرد سپریڈز دکھاتے ہیں EUR/USD پر بغیر کمیشن کے۔
لیوریج اکاؤنٹ اکوئٹی اور انسترومینٹ کے لحاظ سے متغیر ہوتی ہے۔ فارکس میجرز 1:2000 تک پہنچ سکتے ہیں بیلنسز پر $1,000 کے نیچے، ہائی اکوئٹی ٹیئرز پر اسکیل ڈاؤن ہوتے ہوئے۔ یہ ڈائنمک لیوریج ماڈل آپنے آپ ایڈجسٹ ہوتا ہے۔ کرپٹو کرنسی لیوریج کم کیپ کی جاتی ہے۔ یہ شرائط بروکر کی دلچسپی کی وضاحت کرتی ہیں لیکن یہ بھی ظاہر کرتی ہیں کہ انڈین رگولیٹرز رسک پروفائل کو نامناسب سمجھتے ہیں ریٹیل انویسٹر پروتیکشن نورمز کے لیے۔
اکاؤنٹ کی قسمیں اور کم از کم ڈپازٹ کی ضروریات
عالمی سطح پر، Exness $1 کم از کم ڈپازٹ مقرر کرتا ہے اسٹینڈرڈ اور اسٹینڈرڈ سینٹ اکاؤنٹس کے لیے۔ پرافیشنل اکاؤنٹ کی قسمیں (راو سپریڈ، زیرو، پرو) $200 کم از کم ڈپازٹ کی مطالبہ کرتی ہیں۔ سینٹ اکاؤنٹ بیلنسز کو ڈالرز کے بجائے سینٹس میں ڈینومینیت کرتا ہے، جو مائیکرو-لوٹ ٹریڈنگ کی اجازت دیتا ہے بہت چھوٹی کپیٹل کے ساتھ۔ یہ فیچر بیگنرز کو متاثر کرتا ہے لیکن ہائی-لیوریج سپیکولیشن کو بھی ممکن بناتا ہے کم از کم ڈاؤن سائیڈ پروتیکشن کے ساتھ۔
ہندوستانی ٹریڈرز کبھی کبھار روپے میں کم از کم ڈپازٹ کے بارے میں پوچھتے ہیں۔ چونکہ Exness براہ راست INR ڈپازٹ قبول نہیں کرتا، کسی بھی فنڈنگ کے لیے کنورژن کی ضرورت ہوگی بین الاقوامی ادائیگی کے طریقوں کے ذریعے۔ روپے میں اثری کم از کم پورے طور پر پیمنٹ پراسیسر کے ایکسچینج ریٹ اور فیس پر منحصر کرتا ہے، جو 3-5% تک ٹرانزیکشن کاسٹ میں شامل کر سکتے ہیں۔
توثیق کی ضروریات معیاری KYC/AML پروسیجرز کی پیروی کرتی ہیں: سرکاری شناختی کارڈ، پتہ کا ثبوت، اور کبھی کبھار ذرائع فنڈز کی دستاویزات بڑے ڈپازٹ کے لیے۔ عمل پوری طرح ڈیجیٹل ہے اور عام طور پر گھنٹوں میں مکمل ہو جاتا ہے۔ تاہم، ہندوستانی دستاویزات اضافی تنقید کو متحرک کر سکتی ہیں چونکہ بروکر انڈین مارکیٹ میں آپریٹ نہیں کرتا۔
ڈپازٹ اور وڈراول کے پہلو
Exness عالمی سطح پر کئی ادائیگی کے طریقے سپورٹ کرتا ہے: بینک وائر، کریڈٹ/ڈیبٹ کارڈز، الیکٹرانک وا لیٹس (Skrill، Neteller، WebMoney)، اور إقلیمی حل۔ فوری وڈراول ایک مارکیٹڈ فیچر ہے کئی طریقوں کے لیے، پراسیسنگ ٹائمز اکثر چند گھنٹوں کے نیچے۔ بروکر ڈپازٹ یا وڈراول فیس 차지 نہیں کرتا، اگرچہ پیمنٹ پراسیسرز کر سکتے ہیں۔
ہندوستانی صارف کے لیے، ادائیگی کا منظر نام بنیادی طور پر مختلف ہے۔ انڈین بینکس کی جانب سے جاری بین الاقوامی کارڈز فارکس ٹریڈنگ ٹرانزیکشنز کے لیے بلاک ہو سکتے ہیں RBI ہدایات کے تحت۔ ای-وا لیٹس جو انڈین کسٹمرز کو سروس دیتے ہیں، عام طور پر گیمبلنگ اور فارکس ٹرانزیکشنز کو محدود کرتے ہیں مقامی رگولیشنز کے مطابق کام کرنے کے لیے۔ کرپٹو کرنسی ڈپازٹ، اگرچہ تکنیکی طور پر ممکن، اضافی رگولٹری اور ٹیکس پیچیدگیاں لاتی ہیں۔
وڈراول ریوर्सل انڈین بینک اکاؤنٹس میں FEMA کامپلیئنس کوئریز کو متحرک کر سکتے ہیں۔ بینکس کو ضروری ہے مشتبہ ٹرانزیکشنز رپورٹ کرنے اور فنڈز فریز کرنے کا ثبوت ملنے تک۔ ثبوت کا بوجہ اکاؤنٹ ہولڈر پر پڑتا ہے کہ وہ ثابت کرے کہ فنڈز اجازت شدہ سرگرمیوں سے آئے ہیں۔
ٹیکس کے اثرات ایک اور طبقة شامل کرتے ہیں۔ غیر اتھارائزڈ فارکس ٹریڈنگ سے منافع کو سبیکولیٹیو بزنس سے آمدنی یا کپیٹل گینز کے طور پر درج کیا جا سکتا ہے، تشریح پر منحصر کرتے ہوئے۔ غیر رگولٹڈ بروکر سے مناسب دستاویزات کی عدم موجودگی ٹیکس فائلنگ کو پیچیدہ بناتی ہے اور آڈٹ رسک کو بڑھاتی ہے۔ پیشہ ورانہ ٹیکس مشورہ لازمی بن جاتا ہے لیکن اس سے بنیادی رگولٹری مسئلہ حل نہیں ہو سکتا۔
موبائل ٹریڈنگ ایپ کی دستیابی
Exness ٹریڈ ایپ اور میٹا ٹریڈر موبائل ایپلی کیشنز انڈین گوگل پلی اسٹور یا ایپل ایپ اسٹور پر لسٹڈ نہیں ہیں۔ یہ ہٹانا پلیٹ فارم کی سطح پر ہوتا ہے رگولٹری گائیڈنس کے جواب میں۔ انڈین ایپل آئی ڈی یا گوگل اکاؤنٹس والے صارفین ان ایپز کو سرکاری چینلز کے ذریعے ڈاؤن لوڈ نہیں کر سکتے۔
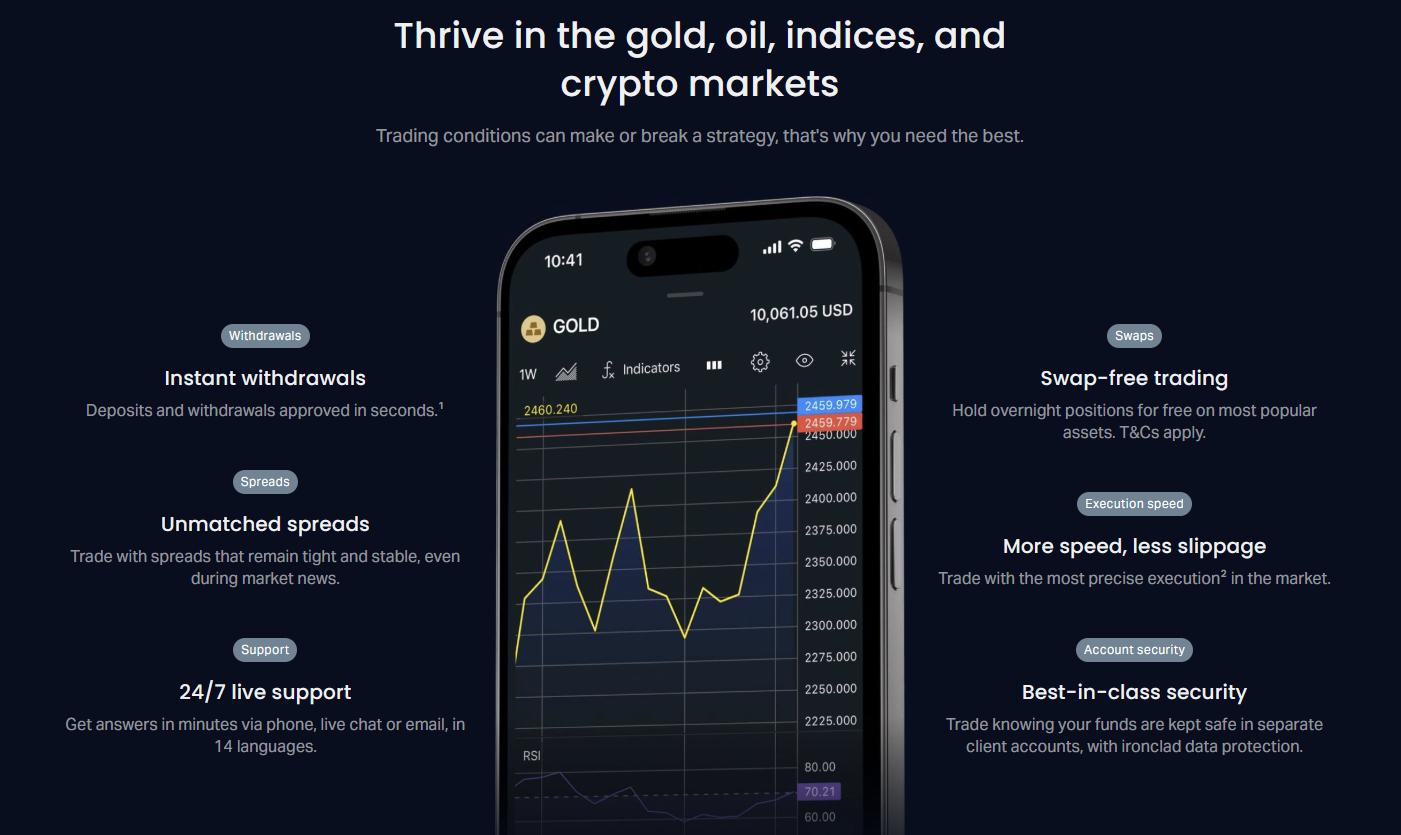
کچھ ٹریڈرز اینڈرائڈ پر APK فائلز سائیڈ لوڈ کرتے ہیں یا iOS پر TestFlight استعمال کرتے ہیں۔ یہ طریقے اسٹور کی پابندیوں کو بائی پاس کر دیتے ہیں لیکن سیکیورٹی رسکز لاتے ہیں۔ غیر سرکاری ایپ سورسز موڈیفائیڈ ورژن تقسیم کر سکتے ہیں جس میں مال ویئر ہو۔ حتیٰ قانونی طور پر سائیڈ لوڈڈ ایپز اتوماتک سیکیورٹی اپ ڈیٹس حاصل نہیں کر سکتی، جس سے صارفین ایکسپلوئٹس کے لئے کمزور رہتے ہیں۔
ویب ٹرمینل براؤزرز کے ذریعے کچھ کیسز میں رسائی کے قابل رہتا ہے، اگرچہ Exness نے ہندوستانی IP رینجز کے لیے جیا-بلاکنگ نافذ کی ہے۔ ویب ٹرمینل تک رسائی کے لیے VPN کا استعمال رگولٹری اور سیکیورٹی تشویشوں کو بڑھاتا ہے جو پہلے سے زیر بحث ہیں۔ موبائل تجربہ، جسے کئی ٹریڈرز پوزیشنز کی نگرانی کے لیے ترجیح دیتے ہیں، قانونی چینلز کے ذریعے اثری طور پر غیر دستیاب ہے۔
ہندوستانی ٹریڈرز کے لیے خطرے کے پہلو
رگولٹری رسک کے علاوہ، آف شور بروکرز استعمال کرنے والے ہندوستانی ٹریڈرز کئی عملی خطرات کا سامنا کرتے ہیں۔ فنڈ سیگریگیشن Станڈرڈز جрисڈکشن کے لحاظ سے متغیر ہوتے ہیں۔ اگرچہ Exness کلائنٹ فنڈز کو سیگریگیٹڈ اکاؤنٹس میں رکھتا ہے ٹاپ-ٹیئر بینکس کے ساتھ CySEC اور FCA کی نگرانی کے تحت، یہ حفاظتیں ان کلائنٹس پر لاگو ہوتی ہیں جو ان رگولٹری لائسنسز کے تحت آن بورڈ ہوئے ہیں۔ ایک ہندوستانی رہائشی جو غیر سرکاری ذرائع سے پلیٹ فارم تک رسائی حاصل کرتا ہے، وہ اسی حفاظت کے لیے اہل نہیں ہو سکتا۔
تنازعات کا حل تقریبا ناممکن ہو جاتا ہے۔ فنانشل اومبڈزمین سروس (UK) یا سائپرس فنانشل اومبڈزمین صرف ان کلائنٹس کی شکایات سنتے ہیں جو ان کے رگولٹری پریمیٹر کے اندر آتے ہیں۔ انڈین عدالتیں آف شور انٹیٹیز پر کوئی اختیار نہیں رکھتیں۔ بروکر کی شرائط خدمات عام طور پر ان کے ملک انکارپوریشن میں انحصاری اختیار کی وضاحت کرتی ہیں۔

مارکیٹ مینیپیولیشن رسک، اگرچہ بڑے رگولٹڈ بروکرز کے ساتھ کم، OTC مارکیٹس میں ختم نہیں کیا جا سکتا۔ پرائس فیڈز، ایگزیکیوشن کوالٹی، اور اسٹاپ-لوس ہینڈلنگ بروکر کے اختیار کے تحت آپریٹ ہوتے ہیں رگولٹری حدوں کے اندر۔ بغیر مقامی رگولٹری نگرانی کے، ناآنصافی کی رواداری کے لیے رجوع محدود ہے۔
کرنسی کنورژن کاسٹس واپس کو گھس دیتی ہیں۔ ہر ڈپازٹ اور وڈراول میں INR سے USD (یا EUR) کنورژن شامل ہوتا ہے بینک یا پیمنٹ پراسیسر ریٹس پر۔ یہ سپریڈز عام طور پر 1.5% سے 3.5% تک ہوتے ہیں ہر طرف سے۔ ایک راونڈ ٹرپ پر، یہ 3-7% ہے صرف کنورژن کاسٹ میں کسی بھی ٹریڈنگ منافع یا نقصان سے پہلے۔
آف شور فارکس ٹریڈنگ کی کل کاسٹ ایک ہندوستانی رہائشی کے لیے — رگولٹری رسک، کنورژن کاسٹس، ٹیکس انسیورٹی، اور قانونی رجوع کی کمی — اکثر بین الاقوامی بروکر کی کسی بھی سپریڈ یا کمیشن کی فضیلت سے زیادہ ہوتی ہے۔
Exness انڈیا حیثیت کے بارے میں عام سوالات
کئی بار بار آنے والے سوالات ٹریڈنگ فورمز اور سرچ کویریز میں نظر آتے ہیں۔ انہیں براہ راست संबोधित کرنا عملی حقیقت کو صاف کرنے میں مدد کرتا ہے۔
کیا Exness ہندوستان واپس آئے گا؟ کوئی عوامی اشارہ نہیں ہے کہ Exness SEBI اتھارائزیشن حاصل کرنے یا انڈین انٹیٹی قائم کرنے کا ارادہ رکھتا ہے۔ رگولٹری فریم ورک ان کے پرाडکٹ آفرنگ میں بنیادی تبدیلیوں کا مطالبہ کرے گا — لیوریج کیپس، پرाडکٹ پابندیاں، اور کامپلیئنس انفراسٹرکچر — جو ان کے عالمی بزنس ماڈل کے ساتھ شاید ہم آہنگ نہ ہوں۔
آج Exness ہندوستان میں کیوں کام نہیں کر رہا؟ ویب سائٹ اور پلیٹ فارم رुक رک کر رسائی کے قابل ہو سکتے ہیں ISP-لیول بلاکنگ نافذ کرنے پر منحصر کرتے ہوئے۔ کچھ صارفین VPN کے بغیر رسائی رپورٹ کرتے ہیں کچھ نیٹ ورکس پر۔ یہ عدم یقینی تکنیکی انفورسمینٹ کی تبدیلیوں کو ظاہر کرتا ہے، پالیسی تبدیلی کو نہیں۔
کیا Exness کو VPN کے ساتھ ہندوستان میں استعمال کیا جا سکتا ہے؟ تکنیکی طور پر ہاں، لیکن یہ اسے قانونی نہیں بناتا۔ VPN IP ایڈریس کو چھپا دیتا ہے لیکن صارف کی جسمانی لوکیشن، رہائش، یا سرگرمی کی رگولٹری حیثیت کو نہیں بدلتا۔ پیمنٹ پراسیسنگ چوک پوائنٹ رہتی ہے۔
کیا Exness ٹریڈنگ ایپ ہندوستان میں قانونی ہے؟ نہیں۔ ایپ کی غیر موجودگی انڈین ایپ اسٹورز پر اس کی غیر اتھارائزڈ حیثیت کو ظاہر کرتی ہے۔ سائیڈ لوڈڈ ورژن استعمال کرنے سے قانونی حیثیت پیدا نہیں ہوتی۔
اکثر پوچھے جانے والے سوالات
کیا Exness ہندوستان میں باند ہے یا بس دستیاب نہیں؟
Exness کو کسی باند آرڈر میں صریح طور پر نامزد نہیں کیا گیا۔ بلکہ، یہ بغیر SEBI اتھارائزیشن کے آپریٹ کرتا ہے، جس سے اس کی سروسز ہندوستانی رہائشیوں کے لیے موجودہ فارکس رگولیشنز کے تحت غیر دستیاب ہیں۔ عملی اثر باند جیسا ہی ہے۔
کیا میں بیرونی پتے کا استعمال کر کے Exness اکاؤنٹ کھول سکتا ہوں؟
آپ رجسٹریشن مکمل کر سکتے ہیں، لیکن فنڈنگ اور وڈراول کے لیے بین الاقوامی ادائیگی کے طریقوں کی ضرورت ہوگی جو انڈین بینکنگ سے لنکڈ نہ ہوں۔ یہ FEMA کامپلیئنس رسک اور محتمل ٹیکس پیچیدگیاں پیدا کرتا ہے۔
ہندوستان میں کون سی فارکس ٹریڈنگ قانونی ہے؟
کرنسی فیوچرز اور آپشنز USD/INR، EUR/INR، GBP/INR، اور JPY/INR جوڑوں پر جو NSE، BSE، یا MSEI پر ٹریڈ ہوتے ہیں SEBI رجسٹرڈ بروکرز کے ذریعے۔ رہائشیوں کی طرف سے تمام دیگر فارکس ٹریڈنگ پر پابندی ہے۔
کیا Exness ہندوستانی روپے قبول کرتا ہے؟
نہیں۔ Exness INR ڈپازٹ یا وڈراول سپورٹ نہیں کرتا۔ تمام اکاؤنٹس USD، EUR، یا دیگر مेजر کرنسیز میں ڈینومینیٹڈ ہیں۔
کیا کوئی انڈین بروکرز ہیں جو Exness جیسی شرائط پیش کرتے ہیں؟
انڈین بروکرز SEBI لیوریج کیپس (عام طور پر 1:20 سے 1:50 کرنسی ڈیریویووز کے لیے) کے تحت آپریٹ کرتے ہیں اور صرف INR جوڑے پیش کرتے ہیں۔ شرائط آف شور بروکرز سے نمایاں طور پر مختلف ہیں۔
اگر میں آف شور فارکس ٹریڈ کروں ہندوستان سے تو کیا ہوگا؟
آپ FEMA کے تحت رگولٹری پینلٹیز، بینک اکاؤنٹ فریزنگ، ٹیکس تنقید، اور تنازعات کے لیے قانونی رجوع کے فقدان کا خطرہ مول لیتے ہیں۔ RBI نے ایسی سرگرمیوں کے خلاف خبردار کیا ہے۔
کیا رگولیشنز تبدیل ہوں گے بروکرز جیسے Exness کی اجازت دینے کے لیے؟
ہندوستان نے تدریجی طور پر کپیٹل اکاؤنٹس کو لبرلائز کیا ہے لیکن ریٹیل فارکس سپیکولیشن پر سخت کنٹرولز برقرار رکھے ہیں। بڑی پالیسی تبدیلیوں کی ضرورت ہوگی، کوئی موجودہ ٹائم لائن نہیں۔
Exness انڈیا رسائی کا حتمی جائزہ
Exness ایک اچھے اعتبار والا بین الاقوامی بروکر باقی ہے جو مسابقتی شرائط پیش کرتا ہے ٹریڈرز کے لیے جن جрисڈکشنز میں یہ قانونی طور پر آپریٹ کرتا ہے۔ ہندوستانی رہائشیوں کے لیے، رگولٹری رکاوٹ ساختہ ہے اور اس کے بغیر تبدیلی کے غیر ممکن ہے اہم پالیسی شفتس کے۔ ایکسچینج ٹریڈڈ کرنسی ڈیریویووز مارکیٹ ایک رگولٹڈ متبادل اختیار فراہم کرتی ہے بڑھتی ہوئی لکویڈیٹی کے ساتھ، اگرچہ محدود جوڑوں کے انتخاب کے ساتھ۔
ٹریڈرز کو عملی کاسٹس کو توالنا چاہیے — کنورژن فیس، رگولٹری ایکسپوزر، ٹیکس پیچیدگی، اور تنازعات کے حل کی کمی — آف شور رسائی کی محسوس فضیلت کے خلاف۔ اکثر کے لیے، رگولٹڈ مقامی راستہ یا GIFT سٹی کے اختیارات کم طویل میعاد کی پیچیدگیاں پیش کرتے ہیں۔ جو عالمی مارکیٹ تک رسائی حاصل کرنے پر عازم ہیں، انہیں اہل قانونی اور ٹیکس پیشہ ورانہ سے مشورہ لینا چاہیے کپیٹل لگانے سے پہلے۔
صورتحال ہندوستان کی ارادی رفتار کو ظاہر کرتی ہے مالی لبرلائزیشن کی طرف۔ جیسے جیسے کرنسی ڈیریویووز مارکیٹ پرانا ہوتی ہے اور IFSCA فریم ورک وسیع ہوتی ہے، مزید پرسکھی پرाडکٹس مقامی طور پر دستیاب ہو سکتی ہیں۔ تب تک، عالمی بروکرز جو پیش کرتے ہیں اور جو انڈین رگولیشنز اجازت دیتے ہیں ان کے درمیان خلا وسیع رہتی ہے۔