

फॉरेक्स ट्रेडिंग
Exness India: ट्रेडिंग एक्सेस और नियामक स्थिति
भारत में ट्रेडर्स के लिए वर्तमान स्थिति, नियामक ढांचा और व्यावहारिक विकल्प

सीनियर फॉरेक्स ट्रेडर और मार्केट एनालिस्ट
Daniel Chen 15 वर्षों से अधिक के अनुभव वाले एक अनुभवी फॉरेक्स ट्रेडर और वित्तीय बाजार विश्लेषक हैं। वे तकनीकी विश्लेषण, जोखिम प्रबंधन और व्यावहारिक ट्रेडिंग रणनीतियों को विकसित करने में विशेषज्ञ हैं ताकि ट्रेडर्स को सूचित निर्णय लेने में मदद मिल सके।
वैश्विक फॉरेक्स बाजारों तक पहुंच की तलाश कर रहे भारतीय ट्रेडर्स अक्सर अपने शोध के दौरान Exness से मिलते हैं। ब्रोकर ने प्रतिस्पर्धी स्प्रेड, कई प्लेटफॉर्म विकल्पों और तेजी से निष्पादन की प्रतिष्ठा के साथ एक महत्वपूर्ण अंतरराष्ट्रीय उपस्थिति बनाई है। हालांकि, भारत के निवासियों के लिए स्थिति कई अन्य देशों के ट्रेडर्स के अनुभव से काफी अलग है।
सामग्री
- 1. भारत में Exness की वर्तमान नियामक स्थिति
- 2. Exness भारत में उपलब्ध क्यों नहीं है
- 3. RBI और SEBI नियामक ढांचा
- 4. भारतीय ट्रेडर्स के लिए कानूनी विकल्प
- 5. Exness प्लेटफॉर्म सुविधाएँ और ट्रेडिंग शर्तें
- 6. अकाउंट प्रकार और न्यूनतम जमा आवश्यकताएँ
- 7. जमा और निकासी विचार
- 8. मोबाइल ट्रेडिंग ऐप उपलब्धता
- 9. भारतीय ट्रेडर्स के लिए जोखिम विचार
- 10. Exness India स्थिति के बारे में सामान्य प्रश्न
- 11. Exness India एक्सेस का अंतिम मूल्यांकन
मुख्य मुद्दा तकनीकी नहीं है। Exness एक वैध अंतरराष्ट्रीय ब्रोकर के रूप में काम करता है जिसे CySEC (साइप्रस), FCA (UK), और FSCA (दक्षिण अफ्रीका) सहित कई मान्यता प्राप्त प्राधिकरणों द्वारा विनियमित किया जाता है। उनके प्लेटफॉर्म सामान्य रूप से काम करते हैं, उनकी कीमतें पारदर्शी हैं, और उनकी निकासी प्रक्रियाएं विज्ञापन के अनुसार काम करती हैं। भारतीय उपयोगकर्ताओं के लिए बाधा नियामक है, परिचालन नहीं।
भारत, भारतीय रिजर्व बैंक (RBI) और भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) के माध्यम से सख्त पूंजी नियंत्रण रखता है। ये नियामक केवल अधिकृत डीलरों और मान्यता प्राप्त एक्सचेंजों के माध्यम से फॉरेक्स ट्रेडिंग की अनुमति देते हैं। ढांचा NSE और BSE जैसे भारतीय एक्सचेंजों पर करेंसी डेरिवेटिव ट्रेडिंग की अनुमति देता है, लेकिन अनियमित अंतरराष्ट्रीय ब्रोकर्स के माध्यम से विदेशी फॉरेक्स बाजारों में प्रत्यक्ष भागीदारी को प्रतिबंधित करता है।
यह लेख भारतीय निवासियों के लिए Exness की वर्तमान स्थिति की जांच करता है, प्रतिबंधों के पीछे के नियामक तर्क को समझाता है, बताता है कि भारतीय ट्रेडर्स कानूनी रूप से क्या एक्सेस कर सकते हैं, और अपने विकल्पों का मूल्यांकन करने वाले किसी भी व्यक्ति के लिए व्यावहारिक संदर्भ प्रदान करता है।
भारत में Exness की वर्तमान नियामक स्थिति
Exness के पास SEBI से लाइसेंस या RBI के साथ अधिकृत डीलर के रूप में पंजीकरण नहीं है। ब्रोकर ने भारत में कोई स्थानीय इकाई स्थापित नहीं की है जो उसे सीधे भारतीय निवासियों को सेवाएं देने की अनुमति दे। इसका मतलब है कि Exness कानूनी रूप से भारत में भौतिक रूप से स्थित व्यक्तियों को विज्ञापन, ऑनबोर्ड या ट्रेडिंग सेवाएं प्रदान नहीं कर सकता।
व्यावहारिक परिणाम सीधा है। Exness वेबसाइट या ट्रेडिंग प्लेटफॉर्म तक पहुंचने का प्रयास करने वाले भारतीय IP पते आमतौर पर ब्लॉक का सामना करते हैं। मोबाइल एप्लिकेशन भारतीय Google Play Store या Apple App Store पर उपलब्ध नहीं हैं। घरेलू बैंकिंग चैनलों के माध्यम से भारतीय रुपये में लेनदेन संसाधित करने वाले पेमेंट गेटवे Exness सिस्टम के साथ एकीकृत नहीं हैं।
कुछ ट्रेडर्स VPN, अंतरराष्ट्रीय भुगतान विधियों, या ऑफशोर संस्थाओं का उपयोग करके समाधान का प्रयास करते हैं। इन दृष्टिकोणों में महत्वपूर्ण जोखिम होते हैं। अनौपचारिक चैनलों के माध्यम से जमा की गई धनराशि में नियामक सुरक्षा का अभाव होता है। विवादों को भारतीय कानूनी तंत्र के माध्यम से हल नहीं किया जा सकता। टैक्स अनुपालन जटिल और संभावित रूप से भारतीय कर कानून के साथ गैर-अनुपालन बन जाता है।
RBI की लिबरलाइज्ड रेमिटेंस स्कीम (LRS) भारतीय निवासियों को प्रति वित्तीय वर्ष $250,000 तक की अनुमत चालू और पूंजी खाता लेनदेन के लिए प्रेषण की अनुमति देती है। हालांकि, विदेशी ब्रोकर्स के साथ फॉरेक्स ट्रेडिंग LRS के तहत अनुमत उद्देश्य के रूप में सूचीबद्ध नहीं है। योजना स्पष्ट रूप से मार्जिन ट्रेडिंग और सट्टा फॉरेक्स गतिविधियों को बाहर करती है।
Exness भारत में उपलब्ध क्यों नहीं है
प्रतिबंध पूंजी खाता परिवर्तनीयता के प्रति भारत के व्यापक दृष्टिकोण से उपजा है। देश एक प्रबंधित फ्लोट विनिमय दर व्यवस्था बनाए रखता है और मुद्रा स्थिरता का प्रबंधन करने, पूंजी पलायन को रोकने और मौद्रिक नीति स्वायत्तता बनाए रखने के लिए पूंजी नियंत्रण का उपयोग करता है। अप्रतिबंधित पहुंच की अनुमति देना उच्च-लीवरेज ऑफशोर फॉरेक्स ब्रोकर्स के लिए इन उद्देश्यों को कमजोर करेगा।
करेंसी डेरिवेटिव्स के लिए SEBI का नियामक ढांचा परिभाषित लॉट साइज़, पोजीशन सीमा और केंद्रीकृत समाशोधन के साथ एक्सचेंज-ट्रेडेड उत्पादों पर केंद्रित है। ये उत्पाद पारदर्शी मूल्य खोज के साथ मान्यता प्राप्त स्टॉक एक्सचेंजों पर ट्रेड करते हैं। नियामक ओवर-द-काउंटर फॉरेक्स बाजारों को अपारदर्शी, प्रतिपक्ष जोखिम के प्रति संवेदनशील और पर्याप्त सुरक्षा के बिना खुदरा प्रतिभागियों के लिए अनुपयुक्त मानता है।
Exness और इसी तरह के अंतरराष्ट्रीय ब्रोकर आमतौर पर कुछ अकाउंट प्रकारों पर 1:2000 तक लीवरेज प्रदान करते हैं। भारतीय नियम एक्सचेंज-ट्रेडेड करेंसी डेरिवेटिव्स पर लीवरेज को बहुत निचले स्तर पर सीमित करते हैं। असमानता मौलिक रूप से अलग जोखिम दर्शन को दर्शाती है। भारतीय नियामक बाजार पहुंच पर निवेशक सुरक्षा को प्राथमिकता देते हैं।
एक उपभोक्ता सुरक्षा आयाम भी है। कई भारतीय ट्रेडर्स ने अनियमित ऑफशोर संस्थाओं को धन खो दिया है जो गायब हो गईं, कीमतों में हेरफेर किया, या निकासी से इनकार कर दिया। नियामक प्रतिबंधों का उद्देश्य ट्रेडिंग गतिविधि को पर्यवेक्षित घरेलू स्थानों के माध्यम से चैनल करके ऐसे परिणामों को रोकना है।
RBI और SEBI नियामक ढांचा
भारतीय रिजर्व बैंक विदेशी मुद्रा प्रबंधन अधिनियम (FEMA), 1999 से विदेशी मुद्रा लेनदेन पर अपना अधिकार प्राप्त करता है। FEMA ने पहले के FERA को एक अधिक उदार ढांचे के साथ बदल दिया लेकिन पूंजी खाता लेनदेन पर सख्त नियंत्रण बनाए रखा। FEMA की धारा 5 चालू खाता लेनदेन को स्वतंत्र रूप से अनुमति देती है लेकिन पूंजी खाता लेनदेन के लिए RBI प्राधिकरण की आवश्यकता होती है।
SEBI, SEBI अधिनियम, 1992 के तहत स्थापित, करेंसी डेरिवेटिव्स सहित प्रतिभूति बाजारों को विनियमित करता है। नियामक ने USD/INR, EUR/INR, GBP/INR, और JPY/INR जोड़ियों पर करेंसी फ्यूचर्स और ऑप्शंस को मंजूरी दी है। EUR/USD या GBP/JPY जैसे क्रॉस-करेंसी जोड़े भारतीय एक्सचेंजों पर उपलब्ध नहीं हैं।
नियामक परिधि स्पष्ट है। भारतीय निवासी SEBI-पंजीकृत ब्रोकर्स के माध्यम से NSE, BSE, या MSEI पर करेंसी डेरिवेटिव्स ट्रेड कर सकते हैं। वे सट्टा फॉरेक्स ट्रेडिंग के लिए विदेशी संस्थाओं के साथ ट्रेडिंग खाते कानूनी रूप से नहीं खोल सकते। यह अंतर मायने रखता है क्योंकि कुछ ब्रोकर एफिलिएट नेटवर्क या ग्रे क्षेत्रों में काम करने वाले इंट्रोड्यूसिंग ब्रोकर्स के माध्यम से खुद को "भारत में उपलब्ध" के रूप में बाजार में लाते हैं।
प्रवर्तन कार्रवाइयों ने ब्रोकर्स और पेमेंट प्रोसेसर्स दोनों को लक्षित किया है। RBI ने बैंकों और पेमेंट गेटवे को अनधिकृत फॉरेक्स ट्रेडिंग प्लेटफॉर्म से संबंधित लेनदेन को ब्लॉक करने का निर्देश दिया है। SEBI ने विशिष्ट संस्थाओं का नाम लेते हुए निवेशक अलर्ट जारी किए हैं। ये उपाय दृढ़ व्यक्तियों के लिए भी व्यावहारिक पहुंच को तेजी से कठिन बनाते हैं।
सभी कॉलम देखने के लिए क्षैतिज रूप से स्क्रॉल करें
| गतिविधि | स्थिति | नियामक आधार |
|---|---|---|
| NSE/BSE पर करेंसी फ्यूचर्स | अनुमत | SEBI सर्कुलर |
| NSE/BSE पर करेंसी ऑप्शंस | अनुमत | SEBI सर्कुलर |
| ऑफशोर ब्रोकर्स के साथ OTC फॉरेक्स | प्रतिबंधित | FEMA / RBI मास्टर दिशानिर्देश |
| फॉरेक्स जोड़ियों पर CFD ट्रेडिंग | प्रतिबंधित | SEBI / FEMA |
| फॉरेक्स मार्जिन ट्रेडिंग के लिए प्रेषण | LRS के तहत अनुमत नहीं | RBI LRS दिशानिर्देश |
भारतीय ट्रेडर्स के लिए कानूनी विकल्प
फॉरेक्स एक्सपोजर चाहने वाले भारतीय ट्रेडर्स के कई विनियमित मार्ग हैं। सबसे सीधा भारतीय एक्सचेंजों पर करेंसी डेरिवेटिव्स ट्रेडिंग है। NSE 1,000 यूनिट के लॉट साइज़ के साथ USD/INR और अन्य जोड़ियों के लिए 1,000 यूनिट पर चार INR जोड़ियों पर फ्यूचर्स और ऑप्शंस प्रदान करता है। मार्जिन आवश्यकताएं आमतौर पर जोड़ी और अस्थिरता के आधार पर 2% से 5% तक होती हैं।
ये उत्पाद नियामक निरीक्षण, केंद्रीकृत समाशोधन और पारदर्शी मूल्य निर्धारण के साथ वास्तविक मुद्रा एक्सपोजर प्रदान करते हैं। सीमा प्रतिबंधित जोड़ी चयन है। EUR/USD या कमोडिटी मुद्राओं जैसे प्रमुख क्रॉस जोड़ियों में एक्सपोजर चाहने वाले ट्रेडर्स को सिंथेटिक पोजीशन का उपयोग करना होगा या कहीं और देखना होगा।
कुछ भारतीय ब्रोकर GIFT सिटी (गुजरात इंटरनेशनल फाइनेंस टेक-सिटी) ढांचे के माध्यम से अंतरराष्ट्रीय बाजार पहुंच प्रदान करते हैं। यह विशेष आर्थिक क्षेत्र एक अलग नियामक व्यवस्था (IFSCA) के तहत काम करता है जो कुछ ऑफशोर-शैली के उत्पादों की अनुमति देता है। हालांकि, पहुंच के लिए आमतौर पर उच्च नेट वर्थ थ्रेशोल्ड की आवश्यकता होती है और उत्पाद रेंज वैश्विक ब्रोकर्स की तुलना में सीमित रहती है।
एक अन्य मार्ग अंतरराष्ट्रीय म्यूचुअल फंड या ETF में निवेश करना है जो अप्रत्यक्ष रूप से मुद्रा एक्सपोजर प्रदान करते हैं। ये उत्पाद LRS के माध्यम से $250,000 की वार्षिक सीमा के भीतर उपलब्ध हैं और SEBI के विदेशी निवेश दिशानिर्देशों का पालन करते हैं। वे सक्रिय ट्रेडर्स की तुलना में निवेशकों के लिए अधिक उपयुक्त हैं।
भारत में एक्सचेंज-ट्रेडेड करेंसी डेरिवेटिव्स बाजार 2008 में लॉन्च होने के बाद से काफी बढ़ा है। दैनिक वॉल्यूम अब नियमित रूप से सभी जोड़ियों में $10 बिलियन से अधिक है, जो विनियमित फॉरेक्स उत्पादों की वास्तविक मांग को दर्शाता है।
Exness प्लेटफॉर्म सुविधाएँ और ट्रेडिंग शर्तें
संदर्भ के लिए, Exness विश्व स्तर पर कई अकाउंट प्रकार प्रदान करता है। स्टैंडर्ड और स्टैंडर्ड सेंट अकाउंट बिना कमीशन के स्प्रेड-ओनली मॉडल पर काम करते हैं। रॉ स्प्रेड और जीरो अकाउंट प्रति लॉट कमीशन लेते हैं लेकिन सख्त स्प्रेड प्रदान करते हैं। प्रो अकाउंट विशिष्ट शर्तों के साथ उच्च-वॉल्यूम ट्रेडर्स को लक्षित करते हैं। ब्रोकर MetaTrader 4, MetaTrader 5, और एक मालिकाना वेब टर्मिनल का समर्थन करता है।
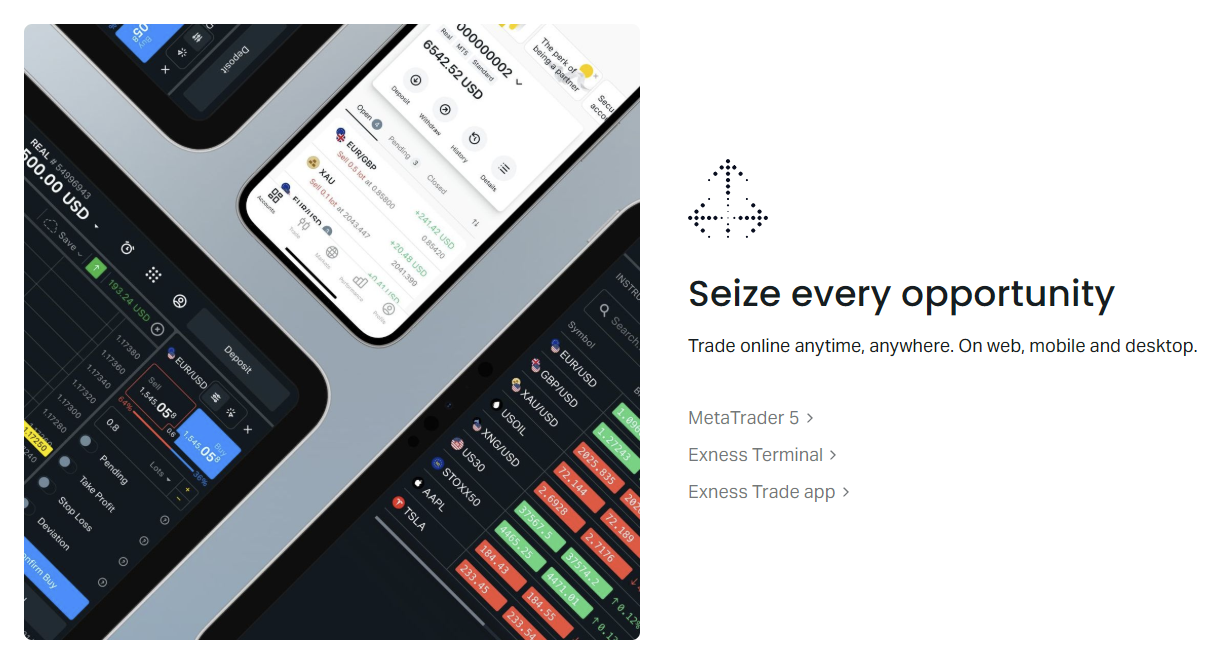
निष्पादन गुणवत्ता एक अक्सर उद्धृत ताकत है। Exness स्लिपेज डेटा, रिकोट दरों, और ऑर्डर फिल स्पीड सहित निष्पादन आंकड़े प्रकाशित करता है। ब्रोकर छोटे ऑर्डर्स के लिए मार्केट मेकिंग और बड़े वॉल्यूम के लिए स्ट्रेट-थ्रू प्रोसेसिंग को मिलाकर एक हाइब्रिड मॉडल का उपयोग करता है। यह दृष्टिकोण प्रमुख ब्रोकर्स के बीच आम है लेकिन कुछ ट्रेडर्स द्वारा पसंद किए जाने वाले शुद्ध एजेंसी मॉडल से अलग है।
ट्रेडिंग इंस्ट्रूमेंट रेंज 200 से अधिक बाजारों को पार करती है जिसमें फॉरेक्स जोड़े, धातु, ऊर्जा, सूचकांक, स्टॉक, और क्रिप्टोकरेंसी शामिल हैं। EUR/USD जैसे प्रमुख जोड़ियों पर स्प्रेड रॉ स्प्रेड अकाउंट पर $3.50 प्रति साइड प्रति लॉट कमीशन के साथ 0.0 पिप्स से शुरू हो सकते हैं। स्टैंडर्ड अकाउंट आमतौर पर EUR/USD पर बिना कमीशन के 0.7-1.0 पिप्स के आसपास स्प्रेड दिखाते हैं।
लीवरेज अकाउंट इक्विटी और इंस्ट्रूमेंट के अनुसार भिन्न होता है। फॉरेक्स मेजर $1,000 से कम बैलेंस पर 1:2000 तक पहुंच सकते हैं, उच्च इक्विटी स्तरों पर स्केलिंग डाउन करते हैं। यह डायनामिक लीवरेज मॉडल स्वचालित रूप से समायोजित होता है। क्रिप्टोकरेंसी लीवरेज निचले स्तर पर सीमित है। ये शर्तें ब्रोकर की अपील को समझाती हैं लेकिन यह भी दर्शाती हैं कि भारतीय नियामक जोखिम प्रोफाइल को खुदरा निवेशक सुरक्षा मानदंडों के साथ असंगत क्यों मानते हैं।
अकाउंट प्रकार और न्यूनतम जमा आवश्यकताएँ
वैश्विक स्तर पर, Exness स्टैंडर्ड और स्टैंडर्ड सेंट अकाउंट के लिए $1 न्यूनतम जमा निर्धारित करता है। प्रोफेशनल अकाउंट प्रकार (रॉ स्प्रेड, जीरो, प्रो) के लिए $200 न्यूनतम जमा की आवश्यकता होती है। सेंट अकाउंट डॉलर के बजाय सेंट में बैलेंस को दर्शाता है, जिससे बहुत छोटी पूंजी के साथ माइक्रो-लॉट ट्रेडिंग की अनुमति मिलती है। यह सुविधा शुरुआती लोगों को आकर्षित करती है लेकिन न्यूनतम नकारात्मक सुरक्षा के साथ उच्च-लीवरेज सट्टा को भी सक्षम बनाती है।
भारतीय ट्रेडर्स कभी-कभी रुपये में न्यूनतम जमा के बारे में पूछते हैं। चूंकि Exness सीधे INR जमा स्वीकार नहीं करता, इसलिए किसी भी फंडिंग के लिए अंतरराष्ट्रीय भुगतान विधियों के माध्यम से रूपांतरण की आवश्यकता होगी। रुपये में प्रभावी न्यूनतम पूरी तरह से पेमेंट प्रोसेसर की विनिमय दर और शुल्क पर निर्भर करता है, जो लेनदेन लागत में 3-5% जोड़ सकते हैं।
सत्यापन आवश्यकताएं मानक KYC/AML प्रक्रियाओं का पालन करती हैं: सरकार द्वारा जारी ID, पते का प्रमाण, और कभी-कभी बड़े डिपॉजिट के लिए धन स्रोत दस्तावेज। प्रक्रिया पूरी तरह से डिजिटल है और आमतौर पर घंटों के भीतर पूरी हो जाती है। हालांकि, भारतीय दस्तावेज अतिरिक्त जांच को ट्रिगर कर सकते हैं क्योंकि ब्रोकर भारतीय बाजार में काम नहीं करता।
जमा और निकासी विचार
Exness विश्व स्तर पर कई भुगतान विधियों का समर्थन करता है: बैंक वायर, क्रेडिट/डेबिट कार्ड, इलेक्ट्रॉनिक वॉलेट (Skrill, Neteller, WebMoney), और क्षेत्रीय समाधान। तत्काल निकासी कई विधियों के लिए एक विपणन विशेषता है, जिसमें प्रसंस्करण समय अक्सर कुछ घंटों से कम होता है। ब्रोकर जमा या निकासी शुल्क नहीं लेता, हालांकि पेमेंट प्रोसेसर्स ले सकते हैं।
एक भारतीय उपयोगकर्ता के लिए, भुगतान परिदृश्य मौलिक रूप से अलग है। भारतीय बैंकों द्वारा जारी अंतरराष्ट्रीय कार्ड RBI निर्देशों के तहत फॉरेक्स ट्रेडिंग लेनदेन के लिए अवरुद्ध हो सकते हैं। भारतीय ग्राहकों की सेवा करने वाले ई-वॉलेट आमतौर पर स्थानीय नियमों का पालन करने के लिए जुआ और फॉरेक्स लेनदेन को प्रतिबंधित करते हैं। क्रिप्टोकरेंसी डिपॉजिट, जबकि तकनीकी रूप से संभव है, अतिरिक्त नियामक और कर जटिलता पेश करते हैं।
भारतीय बैंक खातों में निकासी उलटफेर FEMA अनुपालन प्रश्नों को ट्रिगर कर सकते हैं। बैंकों को संदिग्ध लेनदेन की रिपोर्ट करने और स्रोत सत्यापन लंबित रहने तक धन को फ्रीज करने की आवश्यकता होती है। सबूत का भार खाताधारक पर यह प्रदर्शित करने के लिए पड़ता है कि धन अनुमत गतिविधियों से उत्पन्न हुआ है।
कर निहितार्थ एक और परत जोड़ते हैं। अनधिकृत फॉरेक्स ट्रेडिंग से लाभ को व्याख्या के आधार पर सट्टा व्यवसाय से आय या पूंजीगत लाभ के रूप में वर्गीकृत किया जा सकता है। एक अनियमित ब्रोकर से उचित दस्तावेज की कमी टैक्स फाइलिंग को जटिल बनाती है और ऑडिट जोखिम बढ़ाती है। पेशेवर कर सलाह आवश्यक हो जाती है लेकिन अंतर्निहित नियामक मुद्दे को हल नहीं कर सकती।
मोबाइल ट्रेडिंग ऐप उपलब्धता
Exness ट्रेड ऐप और MetaTrader मोबाइल एप्लिकेशन भारतीय Google Play Store या Apple App Store पर सूचीबद्ध नहीं हैं। यह हटाव नियामक मार्गदर्शन के जवाब में प्लेटफॉर्म स्तर पर होता है। भारतीय Apple ID या Google खातों वाले उपयोगकर्ता इन ऐप्स को आधिकारिक चैनलों के माध्यम से डाउनलोड नहीं कर सकते।
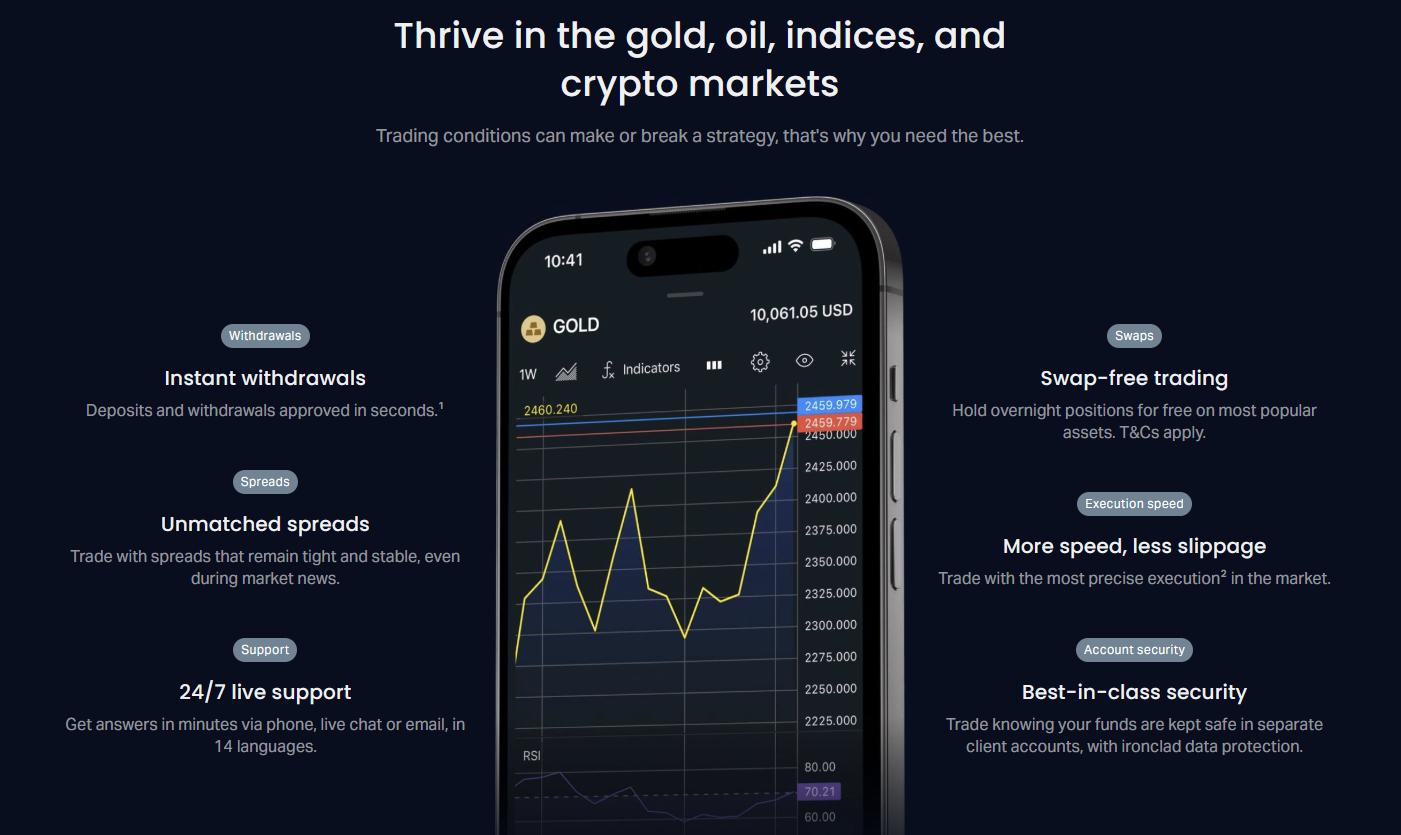
कुछ ट्रेडर्स Android पर APK फाइल साइडलोड करते हैं या iOS पर TestFlight का उपयोग करते हैं। ये विधियां स्टोर प्रतिबंधों को बायपास करती हैं लेकिन सुरक्षा जोखिम पेश करती हैं। अनौपचारिक ऐप स्रोत मैलवेयर युक्त संशोधित संस्करण वितरित कर सकते हैं। यहां तक कि वैध साइडलोडेड ऐप्स स्वचालित सुरक्षा अपडेट प्राप्त नहीं कर सकते, जिससे उपयोगकर्ता कारनामों के प्रति संवेदनशील हो जाते हैं।
वेब टर्मिनल कुछ मामलों में ब्राउज़र के माध्यम से पहुंच योग्य रहता है, हालांकि Exness ने भारतीय IP रेंज के लिए जियो-ब्लॉकिंग लागू की है। वेब टर्मिनल तक पहुंचने के लिए VPN उपयोग पहले से चर्चा किए गए नियामक और सुरक्षा चिंताओं को बढ़ाता है। मोबाइल अनुभव, जिसे कई ट्रेडर्स पोजीशन की निगरानी के लिए पसंद करते हैं, वैध चैनलों के माध्यम से प्रभावी रूप से अनुपलब्ध है।
भारतीय ट्रेडर्स के लिए जोखिम विचार
नियामक जोखिम से परे, ऑफशोर ब्रोकर्स का उपयोग करने वाले भारतीय ट्रेडर्स कई व्यावहारिक खतरों का सामना करते हैं। फंड पृथक्करण मानक क्षेत्राधिकार के अनुसार भिन्न होते हैं। जबकि Exness CySEC और FCA निरीक्षण के तहत शीर्ष स्तरीय बैंकों के साथ अलग-अलग खातों में क्लाइंट फंड रखता है, ये सुरक्षा उन लाइसेंसों के तहत ऑनबोर्ड किए गए ग्राहकों पर लागू होती हैं। अनौपचारिक साधनों के माध्यम से प्लेटफॉर्म तक पहुंचने वाला एक भारतीय निवासी समान सुरक्षा के लिए योग्य नहीं हो सकता।
विवाद समाधान लगभग असंभव हो जाता है। फाइनेंशियल ओम्बड्समैन सर्विस (UK) या साइप्रस फाइनेंशियल ओम्बड्समैन केवल अपने नियामक परिधि के भीतर ग्राहकों की शिकायतों को संभालते हैं। भारतीय अदालतों का ऑफशोर संस्थाओं पर कोई अधिकार क्षेत्र नहीं है। ब्रोकर की सेवा शर्तें आमतौर पर उनके निगमन के देश में विशेष क्षेत्राधिकार निर्दिष्ट करती हैं।

बाजार हेरफेर जोखिम, प्रमुख विनियमित ब्रोकर्स के साथ कम होने पर भी, OTC बाजारों में समाप्त नहीं किया जा सकता। मूल्य फीड, निष्पादन गुणवत्ता, और स्टॉप-लॉस हैंडलिंग नियामक सीमाओं के भीतर ब्रोकर के विवेक पर काम करते हैं। स्थानीय नियामक निरीक्षण के बिना, अनुचित प्रथाओं के लिए सहारा सीमित है।
मुद्रा रूपांतरण लागत रिटर्न को कम करती है। प्रत्येक जमा और निकासी में बैंक या पेमेंट प्रोसेसर दरों पर INR से USD (या EUR) रूपांतरण शामिल होता है। ये स्प्रेड आमतौर पर प्रत्येक तरफ 1.5% से 3.5% तक होते हैं। एक राउंड ट्रिप पर, यह किसी भी ट्रेडिंग लाभ या हानि से पहले शुद्ध रूपांतरण लागत में 3-7% है।
एक भारतीय निवासी के लिए ऑफशोर फॉरेक्स ट्रेडिंग की कुल लागत — नियामक जोखिम, रूपांतरण लागत, कर अनिश्चितता, और कानूनी सहारा की कमी — अक्सर अंतरराष्ट्रीय ब्रोकर द्वारा प्रदान किए जाने वाले किसी भी स्प्रेड या कमीशन लाभ से अधिक होती है।
Exness India स्थिति के बारे में सामान्य प्रश्न
ट्रेडिंग फोरम और खोज प्रश्नों में कई आवर्ती प्रश्न दिखाई देते हैं। उन्हें सीधे संबोधित करने से व्यावहारिक वास्तविकता को स्पष्ट करने में मदद मिलती है।
क्या Exness भारत वापस आएगा? इसका कोई सार्वजनिक संकेत नहीं है कि Exness SEBI प्राधिकरण प्राप्त करने या भारतीय इकाई स्थापित करने की योजना बना रहा है। नियामक ढांचे को उनके उत्पाद की पेशकश में मौलिक परिवर्तनों की आवश्यकता होगी — लीवरेज कैप, उत्पाद प्रतिबंध, और अनुपालन बुनियादी ढांचा — जो उनके वैश्विक व्यापार मॉडल के साथ संरेखित नहीं हो सकते।
आज Exness भारत में काम क्यों नहीं कर रहा? वेबसाइट और प्लेटफॉर्म ISP-स्तरीय ब्लॉकिंग कार्यान्वयन के आधार पर रुक-रुक कर पहुंच योग्य हो सकते हैं। कुछ उपयोगकर्ता कुछ नेटवर्क पर VPN के बिना पहुंच की रिपोर्ट करते हैं। यह असंगति तकनीकी प्रवर्तन विविधताओं को दर्शाती है, न कि नीति परिवर्तन को।
क्या Exness को भारत में VPN के साथ इस्तेमाल किया जा सकता है? तकनीकी रूप से हां, लेकिन यह इसे कानूनी नहीं बनाता। VPN IP पते को मास्क करता है लेकिन उपयोगकर्ता के भौतिक स्थान, निवास, या गतिविधि की नियामक स्थिति को नहीं बदलता। भुगतान प्रसंस्करण चोक पॉइंट बना रहता है।
क्या Exness ट्रेडिंग ऐप भारत में कानूनी है? नहीं। ऐप की भारतीय ऐप स्टोर से अनुपस्थिति इसकी अनधिकृत स्थिति को दर्शाती है। साइडलोडेड संस्करणों का उपयोग करने से वैधता नहीं बनती।
अक्सर पूछे जाने वाले प्रश्न
क्या Exness भारत में प्रतिबंधित है या सिर्फ अनुपलब्ध है?
Exness स्पष्ट रूप से प्रतिबंध आदेश में नामित नहीं है। बल्कि, यह SEBI प्राधिकरण के बिना काम करता है, जिससे मौजूदा फॉरेक्स नियमों के तहत इसकी सेवाएं भारतीय निवासियों के लिए अनुपलब्ध हो जाती हैं। व्यावहारिक प्रभाव प्रतिबंध के समान है।
क्या मैं विदेशी पते का उपयोग करके Exness खाता खोल सकता हूँ?
आप पंजीकरण पूरा कर सकते हैं, लेकिन फंडिंग और निकासी के लिए भारतीय बैंकिंग से जुड़ी नहीं अंतरराष्ट्रीय भुगतान विधियों की आवश्यकता होगी। यह FEMA अनुपालन जोखिम और संभावित कर जटिलताएं पैदा करता है।
भारत में कौन सी फॉरेक्स ट्रेडिंग कानूनी है?
SEBI-पंजीकृत ब्रोकर्स के माध्यम से NSE, BSE, या MSEI पर ट्रेड किए गए USD/INR, EUR/INR, GBP/INR, और JPY/INR जोड़ियों पर करेंसी फ्यूचर्स और ऑप्शंस। निवासियों द्वारा अन्य सभी फॉरेक्स ट्रेडिंग प्रतिबंधित है।
क्या Exness भारतीय रुपये स्वीकार करता है?
नहीं। Exness INR जमा या निकासी का समर्थन नहीं करता। सभी खाते USD, EUR, या अन्य प्रमुख मुद्राओं में denominated हैं।
क्या कोई भारतीय ब्रोकर Exness जैसी शर्तें प्रदान करते हैं?
भारतीय ब्रोकर SEBI लीवरेज कैप (आमतौर पर करेंसी डेरिवेटिव्स के लिए 1:20 से 1:50) के तहत काम करते हैं और केवल INR जोड़ियों की पेशकश करते हैं। शर्तें ऑफशोर ब्रोकर्स से काफी भिन्न होती हैं।
अगर मैं भारत से ऑफशोर फॉरेक्स ट्रेड करता हूँ तो क्या होगा?
आप FEMA के तहत नियामक दंड, बैंक खाता फ्रीजिंग, कर जांच, और विवादों के लिए कानूनी सहारा के नुकसान का जोखिम उठाते हैं। RBI ने ऐसी गतिविधियों के खिलाफ चेतावनी दी है।
क्या नियम बदलेंगे ताकि Exness जैसे ब्रोकर्स की अनुमति मिल सके?
भारत ने धीरे-धीरे पूंजी खातों को उदार बनाया है लेकिन खुदरा फॉरेक्स सट्टा पर सख्त नियंत्रण बनाए रखता है। बड़े नीतिगत बदलावों की आवश्यकता होगी, जिसकी कोई वर्तमान समयसीमा नहीं है।
Exness India एक्सेस का अंतिम मूल्यांकन
Exness उन क्षेत्राधिकारों में जहां यह कानूनी रूप से संचालित होता है, ट्रेडर्स के लिए प्रतिस्पर्धी शर्तों के साथ एक अच्छी तरह से माना जाने वाला अंतरराष्ट्रीय ब्रोकर बना हुआ है। भारतीय निवासियों के लिए, नियामक बाधा संरचनात्मक है और महत्वपूर्ण नीतिगत बदलावों के बिना बदलने की संभावना नहीं है। एक्सचेंज-ट्रेडेड करेंसी डेरिवेटिव्स बाजार बढ़ती तरलता के साथ एक विनियमित विकल्प प्रदान करता है, हालांकि सीमित जोड़ी चयन के साथ।
ट्रेडर्स को व्यावहारिक लागतों — रूपांतरण शुल्क, नियामक जोखिम, कर जटिलता, और विवाद समाधान की कमी — को ऑफशोर एक्सेस के कथित लाभों के खिलाफ तौलना चाहिए। अधिकांश के लिए, विनियमित घरेलू मार्ग या GIFT सिटी विकल्प कम दीर्घकालिक जटिलताएं पेश करते हैं। वैश्विक बाजारों तक पहुंचने के लिए दृढ़ लोगों को पूंजी लगाने से पहले योग्य कानूनी और कर पेशेवरों से परामर्श करना चाहिए।
स्थिति भारत के वित्तीय उदारीकरण की जानबूझकर गति को दर्शाती है। जैसे-जैसे करेंसी डेरिवेटिव्स बाजार परिपक्व होता है और IFSCA ढांचे का विस्तार होता है, अधिक परिष्कृत उत्पाद घरेलू स्तर पर उपलब्ध हो सकते हैं। तब तक, वैश्विक ब्रोकर्स क्या प्रदान करते हैं और भारतीय नियम क्या अनुमति देते हैं, के बीच का अंतर व्यापक बना हुआ है।